Evalúe, pruebe y monitoree la eficacia de los controles internos
Combinar autoevaluaciones y pruebas de control para identificar las fragilidades, fortalecer la responsabilización de las áreas y orientar acciones correctivas basadas en la evidencia.
Conectando gestión y resultados en empresas de todo el mundo

✦ Desafío
¿Tiene dificultad ¿Para evaluar y comprobar si los controles internos son realmente efectivos?
Sintomas de que la gestión de los controles internos de su organización aún no es un proceso eficiente:
La organización no puede comprobar si los controles registrados funcionan en la práctica.
Las autoevaluaciones se realizan en hojas de cálculo, correos electrónicos o formularios desconectados.
Cada área utiliza criterios diferentes para evaluar sus controles.
Las pruebas y las justificaciones son incompletas o difíciles de rastrear.
Los ensayos se realizan sin planificación, periodicidad ni metodología estándar.
Las vulnerabilidades identificadas no se convierten en acciones que se sigan hasta su finalización.
✦ Solución
Evalúe la eficacia de los controles con criterios, evidencia y trazabilidad
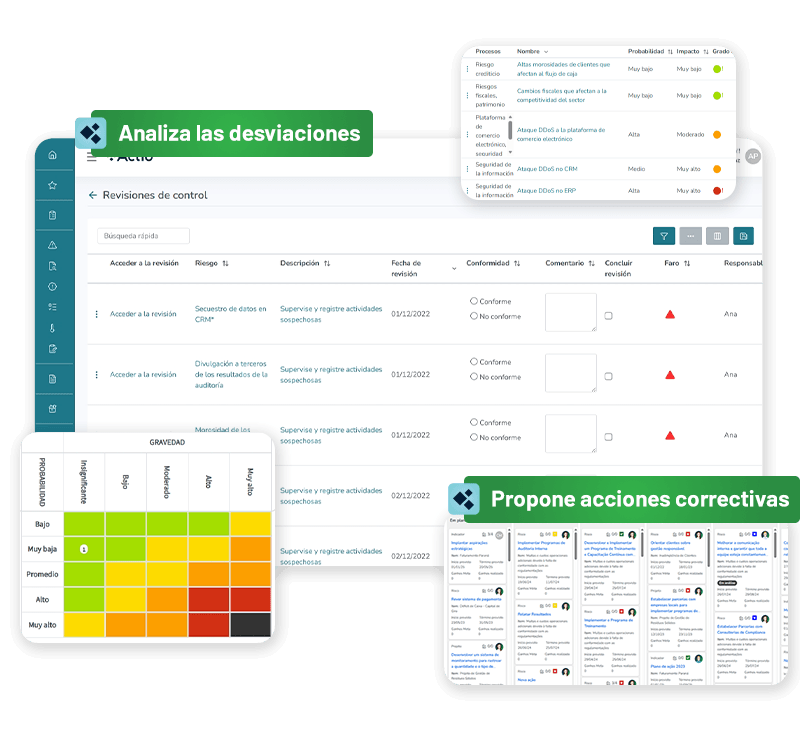
La Solución Gestión de los controles internos estructura la evaluación continua de los controles internos combinando el Control Self-Assessment, realizado por los gestores y responsables de los controles, con pruebas planificadas y ejecutadas por las áreas de Riesgos, Control o Auditoría.
Además, centraliza cuestionarios, criterios, evidencias, justificaciones, validaciones y resultados, relacionando los controles con los riesgos y permitiendo identificar deficiencias, actualizar la evaluación del riesgo residual y seguir los planes de acción hasta su finalización.

Evaluación estándar
Estruture criterios, cuestionarios y evidencias para que diferentes áreas evalúen sus controles de forma consistente.
Validación de la efectividad
Combine las autoevaluaciones y los ensayos de control para verificar si los controles están funcionando como se esperaba.
Tratamiento de las fragilidades
Converte la identificación de deficiencias en planes de acción y supervise los responsables, los plazos y las medidas correctivas.
✦ Etapas de implementación
Cómo evaluar, probar y fortalecer los controles internos
Estruture un proceso continuo para registrar controles, realizar autoevaluaciones, ejecutar pruebas, consolidar los resultados y tratar las vulnerabilidades.
01Estruturar los controles internos
01
Estruturar los controles internos
- Registrar y organizar los controles.
- Definir su función como preventiva o correctiva.
- Relacionar los controles con los riesgos, las causas y las consecuencias.
- Definir a los responsables y la periodicidad de la revisión.
02Planificar las autoevaluaciones
02
Planificar las autoevaluaciones
- Definir el período, el alcance y los controles participantes.
- Configurar cuestionarios y criterios de evaluación.
- Establecer campos obligatorios, justificaciones y evidencias.
- Designar áreas y responsables.
03Realizar el Control de Autoevaluación
03
Realizar el Control de Autoevaluación
- Recopilar la percepción de los responsables sobre los controles.
- Registrar respuestas, justificaciones y evidencias.
- Seguir las evaluaciones pendientes, iniciadas y concluidas.
- Mantener el historial de los cambios.
04Planificar y realizar los ensayos de control
04
Planificar y realizar los ensayos de control
- Seleccionar los controles que se van a probar.
- Definir los objetivos, los criterios, el período y el alcance de los ensayos.
- Registrar procedimientos, pruebas y conclusiones.
- Identificar controles efectivos, parcialmente efectivos o inefectivos.
05Validar y consolidar los resultados
05
Validar y consolidar los resultados
- Aprobar o reprobar las autoevaluaciones.
- Comparar las respuestas de las áreas con los resultados de los exámenes.
- Evaluar la efectividad individual o conjunta de los controles.
- Actualizar la evaluación del riesgo residual.
06Tratar las deficiencias y monitorear el progreso
06
Tratar las deficiencias y monitorear el progreso
- Crear planes de acción a partir de las fragilidades identificadas.
- Definir responsabilidades, plazos y medidas correctivas.
- Enviar alertas sobre revisiones, pruebas y validaciones pendientes.
- Seguir la evolución de los controles y las acciones.
¿Para quién es esta solución?
La solución conecta a los diferentes profesionales involucrados en la definición, ejecución, validación y supervisión de los controles internos, ofreciendo una visión común sobre la eficacia, los riesgos y las acciones correctivas.
Responsable de los controles internos
Establece la estructura y la metodología y supervisa la eficacia de los controles.
Profesor de Riesgos y Cumplimiento
Relaciona los resultados de los controles con la exposición a los riesgos.
Gestor o propietario del control
Realiza autoevaluaciones y presenta evidencias de la ejecución.
Auditoría interna o área de aseguramiento
Planea y ejecuta pruebas para validar la eficacia de los controles.
Alta dirección y comités
Incluyen deficiencias, riesgos residuales y acciones correctivas.
✦ Funcionalidades
Recursos para para evaluar, probar y monitorear controles internos
Centralice los recursos necesarios para estructurar controles, realizar autoevaluaciones y pruebas, detectar deficiencias y mantener una información actualizada sobre la eficacia de los controles.
Riesgos y Controles

Matriz de riesgos
Pruebas de control

Autoevaluación de Control

Revisiones de control

Planes de acción

Dashboards
Presentaciones
Reuniones
✦ Programe su demostración
Tenha mais confiança na eficácia de seus controles internos
Conozca la solución de Gestión de Control Interno de Actio y descubra cómo normalizar las evaluaciones, validar controles y orientar acciones correctivas basadas en la evidencia.
✦ Preguntas más frecuentes
Resuelva sus dudas sobre la gestión de los controles internos
Responsales objetivas para organizaciones que necesitan evaluar los controles de forma estructurada, comprobar su efectividad y detectar las vulnerabilidades hasta su corrección.
¿Qué es la gestión de controles internos?
Es el proceso de estructurar, evaluar, probar y monitorear los controles utilizados por la organización para reducir los riesgos y apoyar el cumplimiento de los objetivos y procesos internos.
¿Qué es el Control de Autoevaluación?
Es la autoevaluación realizada por los gestores o responsables de los controles para registrar su percepción sobre la ejecución y la eficacia de los controles, acompañada de justificaciones y evidencias.
¿Cuál es la diferencia entre la autoevaluación y la prueba de control?
La autoevaluación registra la percepción del responsable sobre el funcionamiento del control. Mientras que la prueba se planifica y ejecuta para validar su efectividad basándose en criterios, procedimientos y evidencias.
¿Es posible relacionar los controles con los riesgos?
Sí. Los controles pueden estar relacionados con riesgos, causas y consecuencias, permitiendo evaluar cómo su efectividad influye en la exposición y el riesgo residual.
¿Cómo ayuda la solución a identificar controles inefectivos?
La plataforma permite comparar los resultados de las autoevaluaciones con los exámenes realizados y clasificar los controles como efectivos, parcialmente efectivos o inefectivos.
¿Qué sucede cuando se identifica una deficiencia?
La fragilidad puede generar un plan de acción con responsables, plazos y medidas correctivas, que permanece monitoreado hasta su finalización.
¿Cómo sigue la dirección la situación de los controles?
Las tablas de control y la información consolidada permiten monitorear las deficiencias, los riesgos residuales, las revisiones y las acciones correctivas, ofreciendo una visión más clara del progreso de los controles.